
A Reforma Tributária já exige atenção dos empresários, sobretudo das empresas prestadoras de serviços, que terão de adaptar sistemas, processos contábeis e planejamento financeiro ao novo modelo de cobrança. A transição prevê a substituição gradual do Imposto Sobre Serviços (ISS) pelo Imposto sobre Bens e Serviços (IBS) entre 2029 e 2033, com fase de testes e adaptação marcada para 2026.
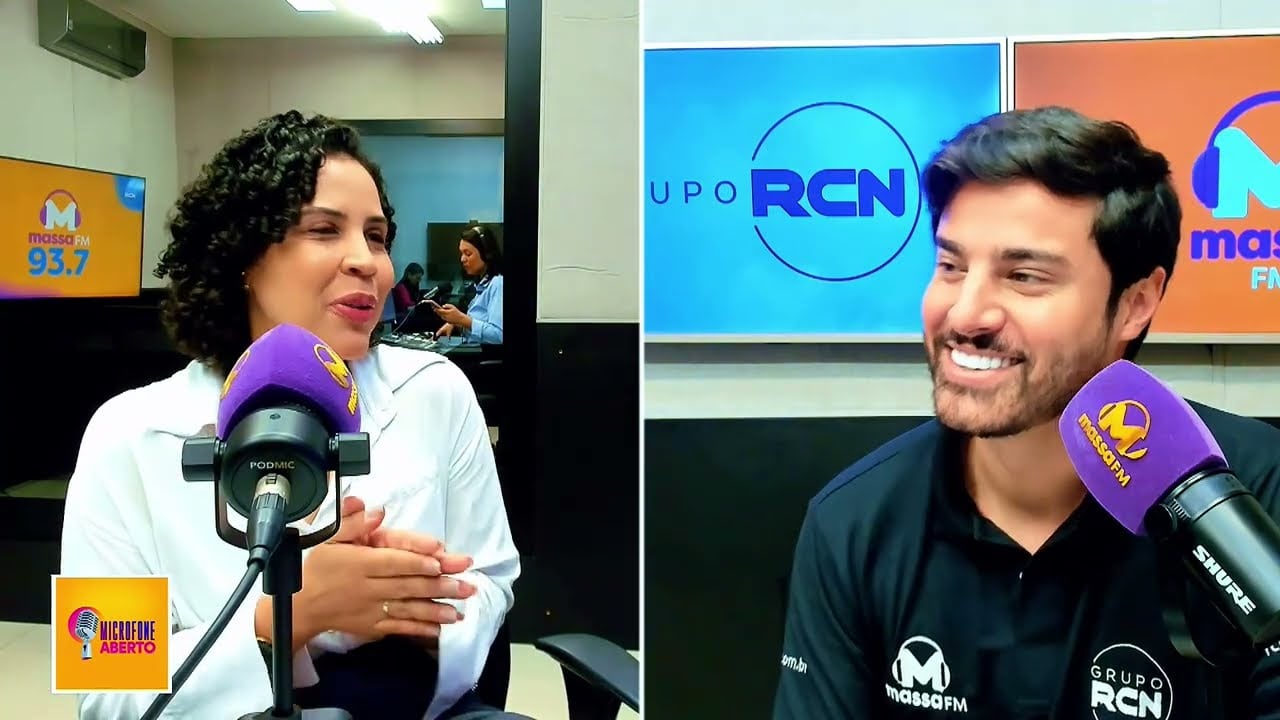
Em entrevista à Rádio Massa, a contadora e especialista em Direito Tributário Cibellen Melo explicou que a mudança não significa, necessariamente, redução de impostos. O impacto dependerá das regras aplicáveis a cada negócio, do regime tributário adotado e da possibilidade de aproveitar créditos sobre despesas e insumos.
Transição tributária
Atualmente, as empresas prestadoras de serviços recolhem o ISS, enquanto tributos como PIS e Cofins também integram o sistema. Com a reforma, o IBS substituirá gradualmente o ISS e o ICMS, e a Contribuição sobre Bens e Serviços (CBS) substituirá o PIS e a Cofins.
A transição será escalonada. A partir de 2029, a cobrança do ISS começará a diminuir progressivamente, ao passo que a participação do IBS aumentará, até a conclusão da substituição prevista para 2033, segundo a especialista.
“É como se fizesse uma migração. Hoje nós temos aqui o imposto municipal, que é o ISS, e ele vai fazer uma transição para o IBS”, afirmou Cibellen Melo.
Para evitar aumento de custos, a recomendação é que as empresas iniciem o planejamento agora, adequando seus sistemas contábeis, acompanhando as normas que serão divulgadas e avaliando oportunidades de crédito tributário antes da implementação total.