
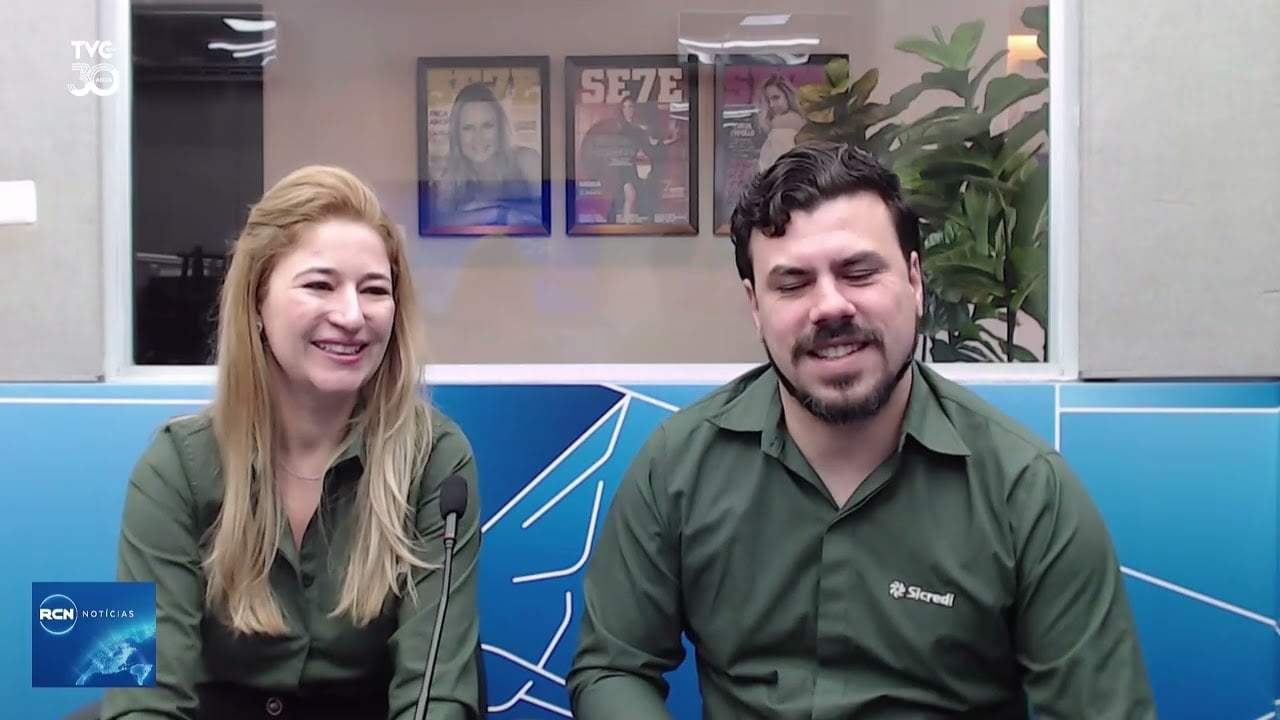
Gerentes do Sicredi Cidade das Águas, Ana Beatriz Menescal e Bruno Fermino, explicaram em entrevista ao programa RCN Notícias, da TVC HD Canal 13.1, as principais diferenças entre consórcio e financiamento de veículos. A orientação busca ajudar consumidores em Três Lagoas a escolher a modalidade de crédito mais adequada às suas necessidades financeiras e de urgência.
A distinção central entre as duas opções reside no tempo de espera e no custo da operação. No consórcio, o cliente integra um grupo, paga parcelas mensais e aguarda a contemplação por sorteio ou lance. Já o financiamento é voltado para quem precisa do veículo de forma imediata, permitindo a saída com o carro após a aprovação do crédito.
Mecânica do consórcio
Ana Beatriz detalhou que o consórcio funciona como uma união de pessoas que pagam mensalmente para formar um grupo. Após a formação, iniciam-se as assembleias, onde os participantes podem ser contemplados. Bruno Fermino informou que, no caso de automóveis, essas reuniões costumam ocorrer entre os dias 15 e 17 de cada mês, dependendo do calendário específico.
Na modalidade de lance, o consorciado pode utilizar recursos próprios ou parte da carta de crédito para aumentar sua oferta. No sorteio, a contemplação depende da seleção aleatória dentro do grupo. Uma das vantagens destacadas pela gerente é a ausência de juros no consórcio. O participante paga apenas a taxa de administração e um fundo de reserva, que ajuda na saúde financeira do grupo e é devolvido ao final do período.
O Sicredi oferece opções de sorteio, lance fixo e lance livre, ampliando as possibilidades de contemplação para os associados. Para quem possui urgência, o financiamento é a alternativa recomendada. Bruno afirmou que a cooperativa trabalha com taxas a partir de 1,39% ao mês nessa modalidade. Ele ressaltou que, em alguns casos, contratar diretamente pela cooperativa pode oferecer condições mais vantajosas do que as praticadas por financeiras tradicionais.
Análise de crédito e feirão
“O financiamento é para a pessoa que já quer pegar o veículo”, explicou Bruno, destacando que essa opção permite ao comprador escolher o modelo e sair com ele após a aprovação. Ana Beatriz reforçou que a concessão do crédito considera entrada, prazo, capacidade de pagamento, renda e perfil do cliente. A análise deve incluir custos adicionais como impostos, seguro e combustível, para que o compromisso caiba no orçamento completo.
Uma orientação prática citada pela gerente é guardar por três meses o valor estimado da parcela antes de assumir a dívida. Isso permite avaliar se o compromisso é sustentável. A melhor modalidade depende da urgência e da situação financeira de cada associado. Quem pode aguardar a contemplação encontra no consórcio uma alternativa com menor custo financeiro, enquanto quem precisa trocar imediatamente tende a ser direcionado ao financiamento.
A cooperativa simula prazo, taxa e capacidade de pagamento antes de orientar a contratação. Existe possibilidade de negociação em determinadas situações, especialmente para associados. “O lucro é para o associado, então não faz sentido a gente colocar uma taxa maior se a gente vai devolver o lucro para o sócio”, declarou Ana Beatriz.
O Sicredi Cidade das Águas anunciou um feirão na agência da Avenida Clodoaldo Garcia, em Três Lagoas. O atendimento ocorrerá das 10h às 15h, na quarta e na quinta-feira. Durante a ação, um avaliador analisará o veículo usado do interessado e indicará a melhor alternativa entre consórcio e financiamento. Associados e não associados podem participar, com possibilidade de sair com um veículo novo ou seminovo diretamente da agência.
A agência fica na esquina com o Big Mart. Há também uma unidade na Eloy Chaves, ao lado do Terrace, e um projeto para uma terceira agência em Três Lagoas. Novos associados podem se cadastrar no mesmo atendimento para pessoa física, enquanto a abertura para pessoa jurídica leva de um a dois dias. Eles passam pelo programa Crescer, que explica o funcionamento da cooperativa e as soluções disponíveis, incluindo linhas de crédito imobiliário.