
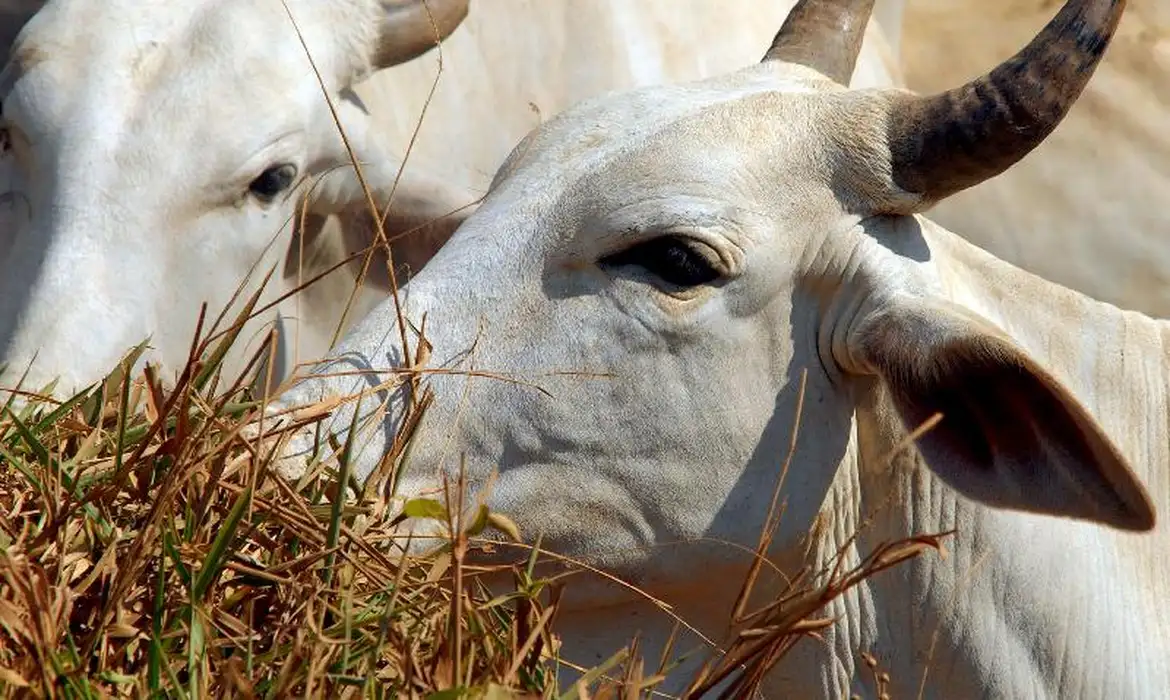
O mercado pecuário brasileiro iniciou o quarto trimestre de 2026 consolidando a virada do ciclo pecuário, com a oferta de animais prontos para o abate em retração e a demanda doméstica e externa mantendo a arroba em patamares elevados.
Segundo o relatório de perspectivas da consultoria StoneX, a redução gradual da oferta, aliada a um consumo interno firme e a exportações estáveis, tem sustentado os preços da arroba tanto no mercado físico quanto nas cotações de contratos futuros.
Retenção de matrizes
Após registrar um recorde histórico no primeiro semestre – mais de 21 milhões de bovinos abatidos – o setor apresenta sinais consistentes de desaceleração. O principal termômetro dessa transição é a participação de fêmeas nos abates, que registrou queda por cinco meses consecutivos. Em agosto, o volume de fêmeas abatidas atingiu o menor nível desde o final de 2024, indicando que os pecuaristas passaram a segurar matrizes no pasto para recompor os rebanhos com a chegada da estação de monta.
Essa retenção já se reflete nas negociações de bolsa: os contratos futuros com vencimento em 2027 operam próximos de R$ 390 por arroba, antecipando uma oferta ainda mais restrita para o próximo ano.
Cotas chinesas
No cenário externo, a adoção de cotas anuais pela China alterou o calendário tradicional dos frigoríficos. Historicamente concentrados no segundo semestre, os maiores volumes de carne bovina exportados pelo Brasil passaram a ocorrer na primeira metade do ano, preenchendo o limite chinês já no início de julho. A cota chinesa de 2026 foi fixada em 1,1 milhão de toneladas, contra 1,6 milhão de toneladas em 2025. Com esse recorte, os exportadores redirecionaram cerca de 500 mil toneladas excedentes para destinos na América Latina, Oriente Médio e Eurásia.
Enquanto a China ajusta suas compras, os Estados Unidos amenizaram tarifas sobre cortes magros, aproveitando o aperto no rebanho local, e a União Europeia intensificou exigências sanitárias e de rastreabilidade de antimicrobianos.
O clima continua a influenciar a capacidade produtiva nacional. Sob a influência do fenômeno El Niño, as projeções apontam condições favoráveis ao desenvolvimento das pastagens nas regiões Sul, Sudeste e em áreas do Centro‑Oeste. Em contrapartida, as áreas produtoras do Norte enfrentam maior restrição hídrica, o que pode limitar o ganho de peso a pasto nas regiões que concentraram parcelas importantes da expansão do rebanho nos últimos anos.
Apesar da relevância das exportações, o mercado interno permanece responsável por consumir cerca de dois terços da produção brasileira. Com a oferta de boi gordo mais curta e a demanda interna e externa estáveis, analistas da StoneX projetam que o ciclo pecuário continuará a gerar viés de valorização para a arroba nos próximos meses.